期权教室第三课:Covered Call 是什么,用手里的股票卖出看涨期权获取现金流
Covered Call 是什么,用手里的股票卖出看涨期权获取现金流
“我手里拿着 100 股股票,好几个月了不涨也不跌,有没有办法让它多干点活?”
相信很多朋友学完前两课以后,都会冒出这个念头。还记得第二课结尾我们说的吗?时间价值对买方来说是成本,对卖方来说,却可能是收入。那这一课,我们就换个位置,站到卖方这边,来聊新手最常接触的一个卖方策略:Covered Call,中文一般叫“备兑看涨期权”。
先把话说在前面。Covered Call 收到的钱,并不是白拿的。你是用一部分上涨空间,换来一笔马上到账的权利金。而股票下跌的风险呢?基本还在你自己身上。
Covered Call 到底是什么?
其实很简单,就两步。第一步,你手里有 100 股某只股票或者 ETF;第二步,针对这 100 股,卖出一张看涨期权,也就是 Call。
为什么叫“Covered”?意思是你有货可交。万一对方行权,要你按行权价把股票卖给他,你手里正好有这 100 股。
第一课我们讲过,卖出期权的一方收权利金,同时也要承担义务。放到 Covered Call 上,这个义务就是:到期的时候,如果股价高于行权价,你就要按行权价把股票卖掉。
所以简单总结一下,这笔交易里,你拿到的是一笔立刻到账的权利金,让出去的是股价涨过行权价以后的那部分收益,而留在手上的,是持有股票的下跌风险。
用一个例子算清楚
我们还是沿用第二课的例子。先提醒一下,下面的数字都是教学假设,不是实际行情。
假设你持有 100 股苹果,也就是 AAPL,现在股价 180 美元。你卖出一张一个月后到期、行权价 190 美元的 Call,权利金是 2 美元。一张合约对应 100 股,所以你马上就收到 200 美元。这 200 美元,不管之后股价怎么走,都已经是你的了。
那一个月后到期,会是什么结果呢?我们看几种情况:
| 到期时股价 | 期权结果 | 股票盈亏 | 权利金 | 合计盈亏 |
|---|---|---|---|---|
| 150 美元 | 到期作废 | −3,000 | +200 | −2,800 |
| 175 美元 | 到期作废 | −500 | +200 | −300 |
| 185 美元 | 到期作废 | +500 | +200 | +700 |
| 190 美元 | 刚好在行权价 | +1,000 | +200 | +1,200 |
| 200 美元 | 被行权,按 190 卖出 | +1,000 | +200 | +1,200 |
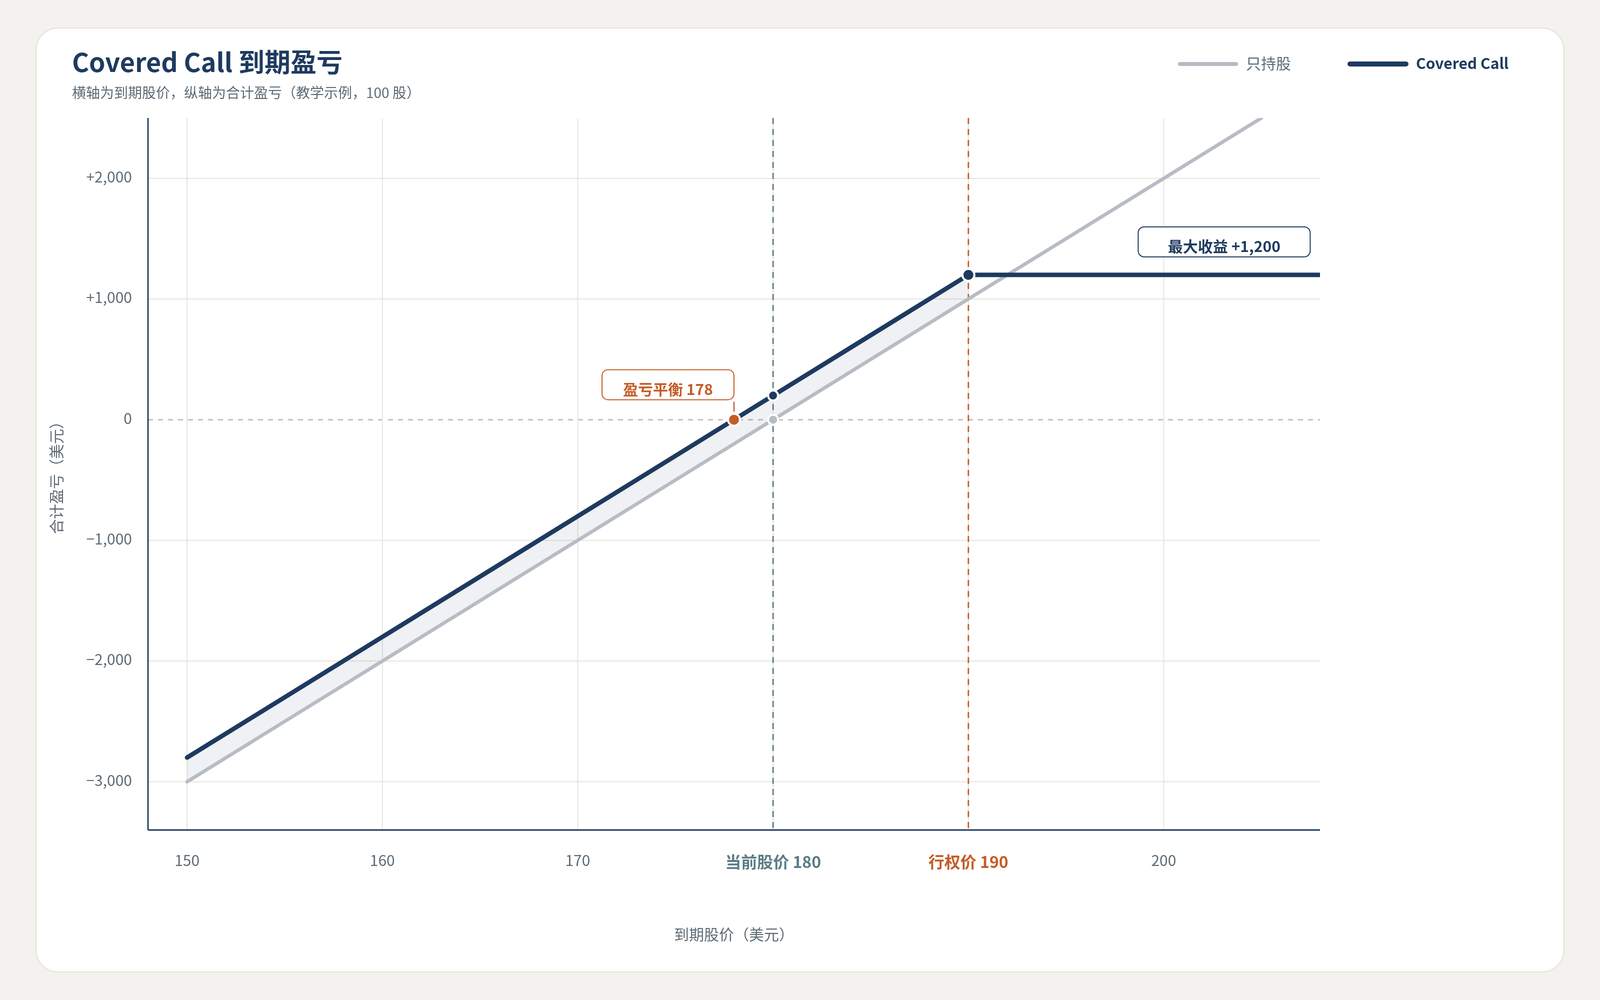
用一句话说这张表:股价跌,你照样亏;股价横着走或者小涨,你最舒服;股价大涨,你的收益在 1,200 美元这里就封顶了。
我们一个一个来看。
第一,收益有上限。 股价涨到 200 也好,涨到 250 也好,你最多就赚 1,200 美元,也就是股价从 180 涨到 190 的 1,000 美元,再加上 200 美元权利金。如果股价真涨到 200,单纯拿着股票能赚 2,000,做了 Covered Call 只赚 1,200。中间差的这 800 美元,就是你卖出去的上涨空间。
第二,权利金挡不住多少下跌。 你的盈亏平衡点是 178 美元,也就是 180 减掉 2 美元权利金。跌破 178 以后,你和单纯持股一样在亏钱,只是每股少亏 2 美元而已。真跌到 150,你照样要亏 2,800 美元。
第三,最舒服的情况是横盘或者小涨。 股价到期的时候落在 180 到 190 之间,股价的涨幅你拿到了,全部权利金你也拿到了,股票还留在手里。
卖方这笔钱,是从哪里来的?
还记得第二课那个公式吗?权利金等于内在价值加时间价值。
股价 180 的时候,190 的 Call 是虚值期权,内在价值是 0。所以这 2 美元,全部都是时间价值。时间每过去一天,时间价值就流失一点,这就是我们说的 Theta。到期的时候,如果股价还在 190 以下,这张 Call 就归零了,你收到的 2 美元也就全部留在口袋里。
你看,第二课里让买方头疼的 Theta,到了卖方这边,反倒是在帮你。
行权价应该怎么选?
还是 AAPL 180 美元。我们把第二课表格里那三张一个月期的 Call 拿出来,分别做 Covered Call,看看有什么不一样。同样,这里也是教学假设:
| 卖出的 Call | 权利金 | 最大收益 | 盈亏平衡点 | 特点 |
|---|---|---|---|---|
| 170 Call(ITM) | 12 | 200 | 168 | 下跌缓冲最多,但上涨空间几乎全卖掉,很可能被行权 |
| 180 Call(ATM) | 5 | 500 | 175 | 权利金和上涨空间比较平衡 |
| 190 Call(OTM) | 2 | 1,200 | 178 | 保留更多上涨空间,但权利金少、缓冲少 |
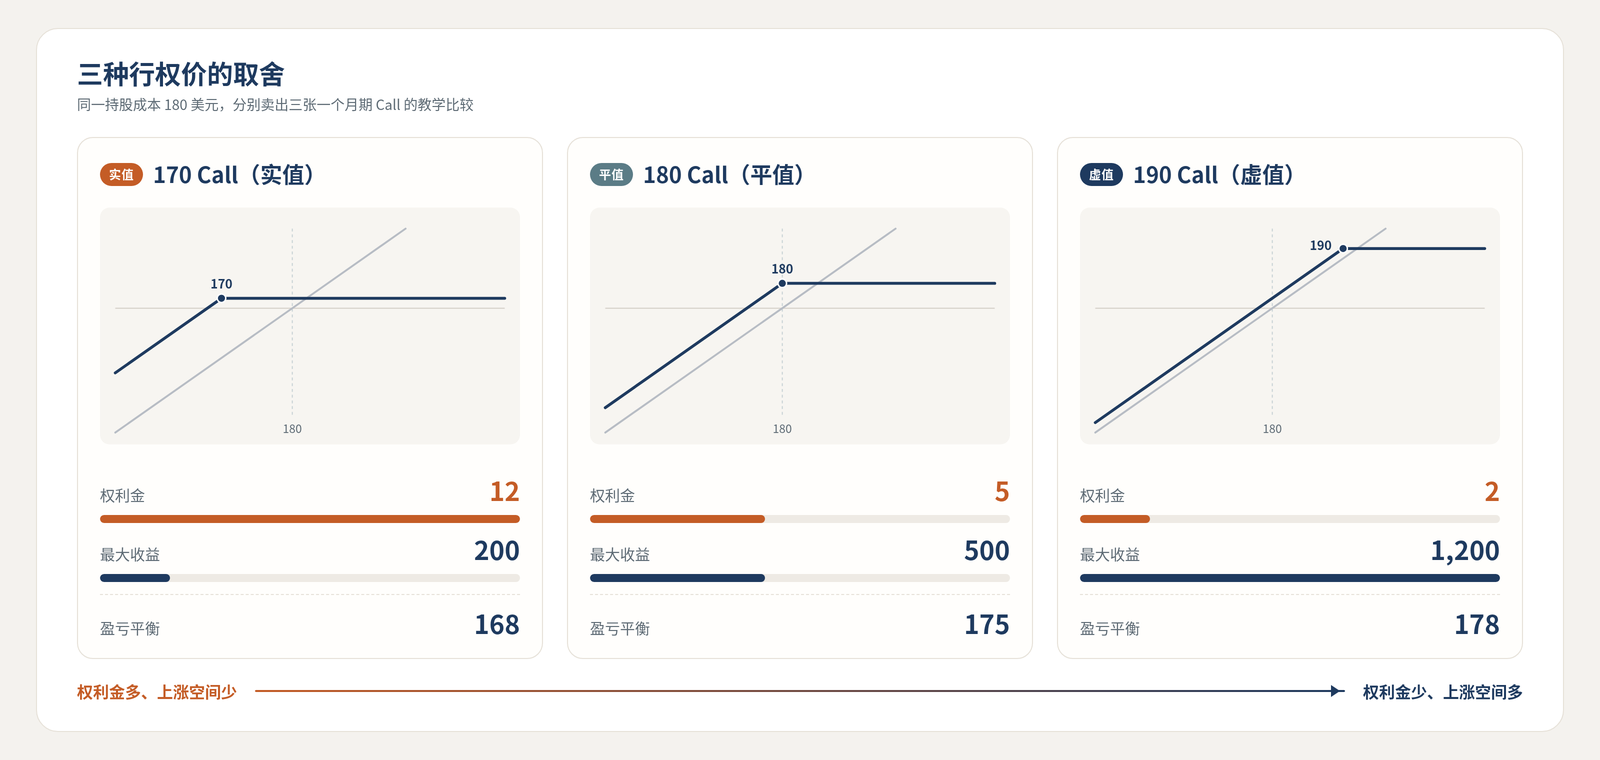
简单来说,行权价越低,收的权利金越多,下跌的时候缓冲也越多,但上涨空间几乎都让出去了;行权价越高,上涨空间留得越多,可收到的钱和缓冲都更少。期权教育机构 OIC 也是这么描述的,这本身就是一种取舍。
所以,行权价并没有标准答案。选之前,不妨先问自己一句:如果股价真的涨过这个价格,我愿不愿意按这个价卖掉?如果心里的答案是不愿意,那这个行权价就不适合你。
这句话非常重要,美股学院建议你每次卖 Call 之前都问一遍。
到期时间又该怎么选?
到期时间越长,权利金一般越多,但你被锁住的时间也越长。
这里可以参考一个指数,叫 BXM,全名是 Cboe S&P 500 BuyWrite Index,是 Cboe 编制的。它模拟的就是一个 Covered Call 策略:持有标普 500,同时卖出平值的标普 500 指数 Call,Cboe 的资料里会按月列出它收到的权利金。
定期滚动卖短期 Call,是业内常用的研究基准。不过这并不说明某个期限就一定最好,BXM 过去的表现,也不代表以后会怎样。
到期之前,你可能会遇到的两件事
展期(Roll)
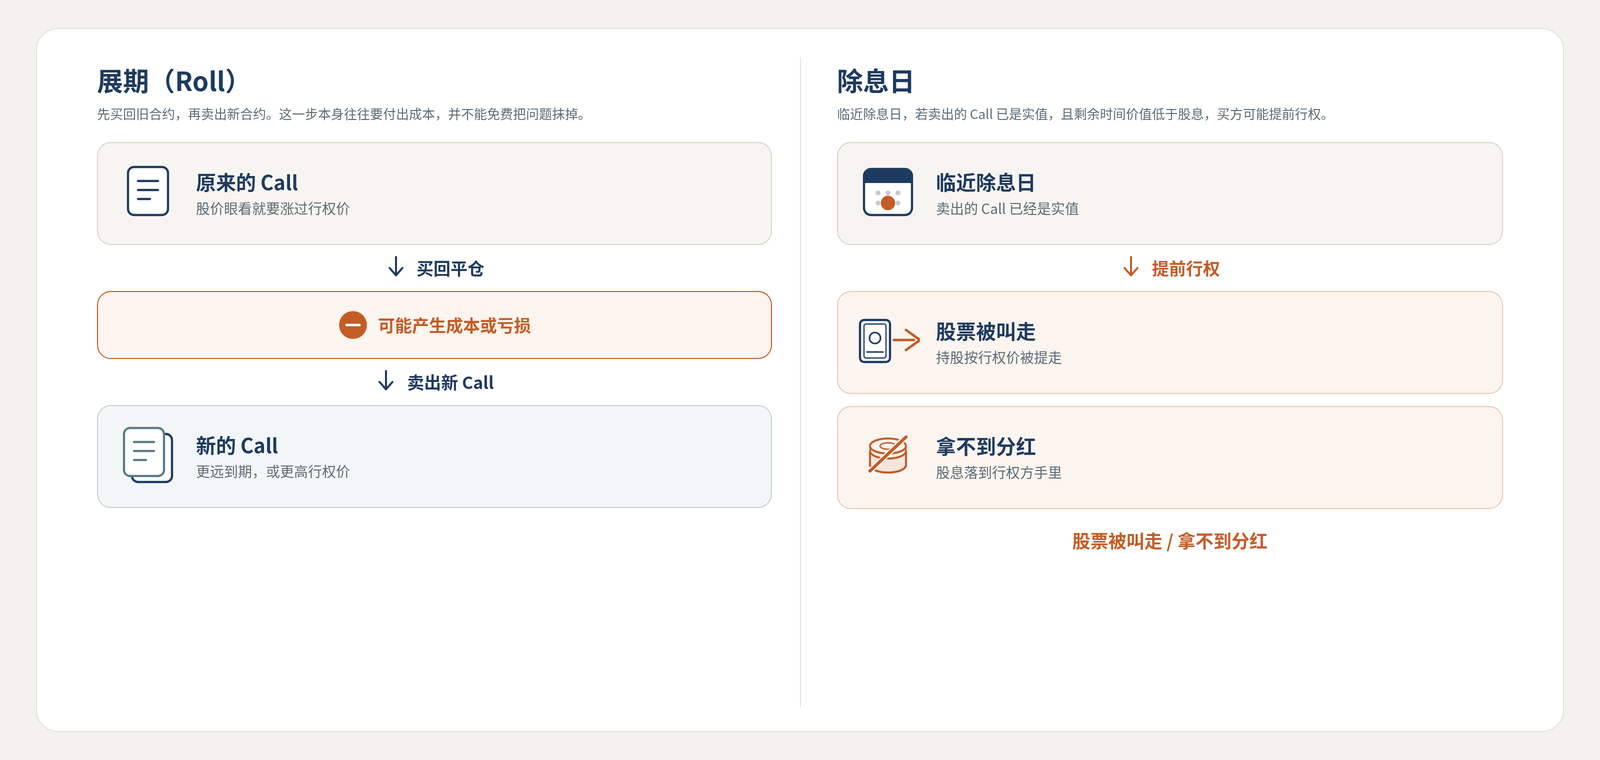
如果股价眼看就要涨过行权价,你又不想把股票卖掉,怎么办?常见的做法叫展期。就是先把原来那张 Call 买回来平仓,再卖一张到期更远、或者行权价更高的新 Call。
但要注意,买回来的价格,往往比当初卖出去的时候高,所以这一步本身可能就是亏的。展期其实是重新做一次判断,并不能免费把问题抹掉。
提前行权和分红
美股的个股期权一般是美式期权,也就是说,买方在到期之前随时都可以行权。
Cboe 有一篇教育文章提到一种很常见的情况。在股票除息日之前,如果你卖出的 Call 已经是实值,而它剩下的时间价值又比即将派发的股息还少,那对方就有动机提前行权,把这笔股息拿走。
对你来说,结果就是股票被提前叫走,这次的分红也拿不到了。所以,如果你很在意分红,临近除息日的时候,要多留意一下手里的实值 Call。
Covered Call 适合什么样的人?
如果这只股票或 ETF 你本来就打算长期拿着,短期看它横盘或者小涨,在某个价格卖掉你也能接受,同时又想从持仓里多拿一点现金流,并且清楚这是用上涨空间换来的,那 Covered Call 可能就比较适合你。
反过来,如果你很看好它短期大涨,或者完全不能接受股票被卖掉,那它就不太合适。
还有一个很常见的误会,就是把卖 Call 当成给股票买保险。其实它几乎起不到防跌的作用。
加拿大投资者:TFSA 里能做 Covered Call 吗?
相信很多读者的主力账户都是 TFSA,这个问题问得也特别多。
按照 Questrade 的说明,这篇说明是 2026 年 2 月更新的:在认可交易所上市的期权,一般属于合格投资。Covered Call 因为有持股做担保,在很多券商只要开通基础的期权权限就能做。但裸卖期权、融资和做空,在 TFSA 里一般都是不行的。
当然,各家券商的权限等级和规则不太一样,具体还是以你开户的券商为准。
Questrade 那篇文章还提醒了一点,我觉得也值得大家注意。CRA 认为,高频、成体系的交易,有可能被认定为“经营业务”,收入就要因此纳税。像频繁展期、每周循环卖期权,都会增加这种可能。这个要看每个人的具体情况,我们没办法替你判断,涉及税务的问题,还是建议咨询专业人士。
如果您还没有 Wealthsimple 账户,可以通过下面的链接注册,您将获得 $25 奖励金,为您的投资之路开一个好头。如果已经有账户,在一个月内输入推荐码 EG5JMW,同样可以获得 $25 奖励金。T&Cs apply.
几个常见误区
误区一:每月收 1%,一年就是 12% 的稳定收益。 例子里 2 美元的权利金,大约是股价的 1.1%,但这个数字不能直接乘以 12。每个月能收多少,要看当时的隐含波动率,而股价下跌的亏损,也还是你自己的。权利金不是利息,也不保本。
误区二:行权价越远的虚值 Call 越安全。 行权价越远,权利金就越少,能抵消的下跌也就越少。很多时候你觉得安全,只是因为收得少。
误区三:被行权就是亏了。 被行权,说明股价已经涨过了行权价,你按约定的价格卖出,拿到的正是这笔交易的最大收益。少掉的是后面那一段涨幅,本金并没有亏。这算不算坏事,要看你当初是不是真的愿意在这个价格卖。
误区四:分红越高的 Covered Call ETF 越好。 第六课我们提过,策略型 ETF 不能只看名字和分红率。高分配率可能来自权利金,也可能有一部分是返还本金,而且它同样把上涨空间封住了。买之前,先看清楚它的策略说明和风险来源。
风险提醒
- 下跌风险基本没有对冲。 权利金只是很薄的一层缓冲,股价大跌的时候,Covered Call 和单纯持股亏得差不多。
- 上涨空间被封顶。 遇到大涨行情,可能会明显跑输单纯持股。
- 股票可能被卖掉。 包括在除息日前被提前行权。
- 交易成本和税务。 每次卖出、买回、展期,都有佣金和买卖价差,不同账户的税务处理也不一样。
- 期权交易需要券商权限。 美股学院建议大家先在模拟账户里练熟,再用真金白银。
总结:Covered Call 是一笔交换
好,这一课我们简单总结一下。
Covered Call,就是持有 100 股,再卖出 1 张 Call。你收到的权利金,大部分是时间价值,所以时间往前走,对你是有利的。代价是你的收益被行权价封住了,而下跌的风险,基本还在你身上。选行权价之前,先问问自己:涨过这个价,我愿不愿意卖?另外,千万别把权利金当成利息,更不要简单地年化成“稳定收益”。
下一课,我们来讲另一种常见的卖方策略:Cash Secured Put,也就是现金担保卖出看跌期权。如果说 Covered Call 是“愿意在更高的价格卖出”,那 Cash Secured Put 就是“愿意在更低的价格买入”。这两个放在一起,就是很多人常说的 Wheel 策略的基础。我们下一课见!
参考来源
- The Options Industry Council (OIC), Covered Call (Buy-Write) 策略说明:https://www.optionseducation.org/strategies/all-strategies/covered-call-buy-write
- Cboe, Don’t Get Stuck Paying the Dividend on Your Short Trade:https://www.cboe.com/insights/posts/dont-get-stuck-paying-the-dividend-on-your-short-trade
- Cboe, Index Income(BXM 平值期权与月度权利金):https://www.cboe.com/us/index_income/
- Cboe BXM 指数页面:https://www.cboe.com/us/indices/dashboard/bxm/
- Questrade, Can you trade options in a TFSA?(更新于 2026-02-27):https://www.questrade.com/learning/options-active-trading/tfsa-options-trading
投资有风险,入市需谨慎。本站内容仅供学习与交流,不构成任何投资建议或买卖推荐。文中价格与例子均为教学假设,不代表任何证券的实际或未来价格。文中含推荐链接,作者可能因此获得奖励。过往表现不代表未来收益,请根据自身风险承受能力独立决策,并在必要时咨询持牌专业人士。